Como planejar a entrada para sair do aluguel e comprar seu imóvel
Aprenda a calcular quanto guardar por mês para juntar a entrada do seu imóvel, onde deixar esse dinheiro enquanto junta, e como decidir entre esperar mais ou continuar no aluguel.
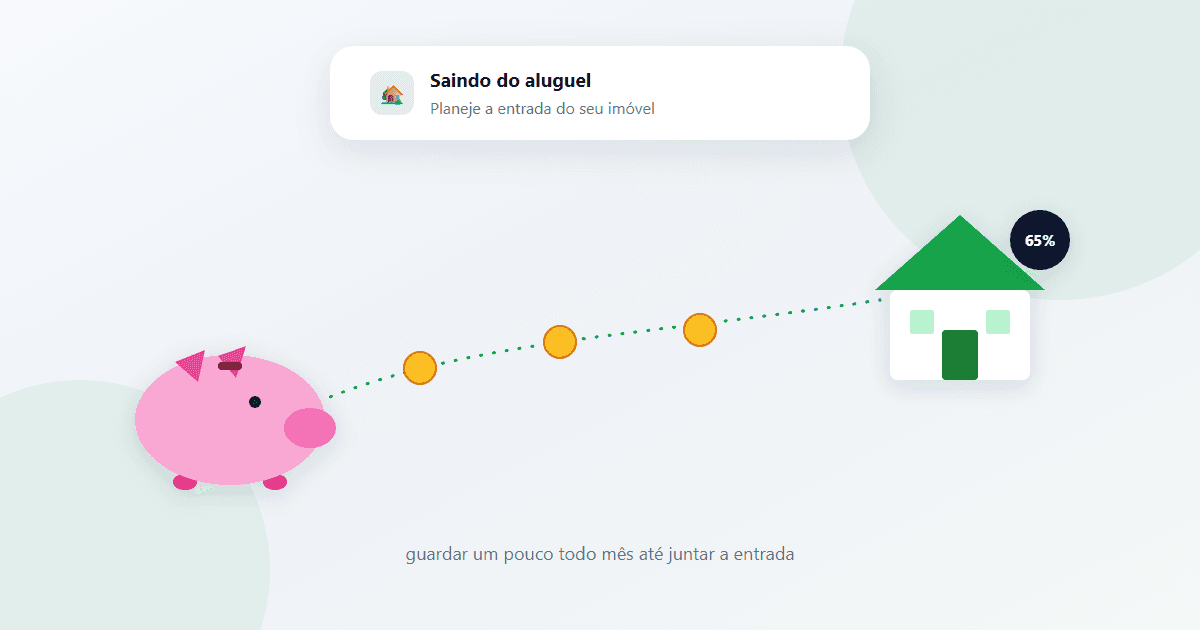
19/09/2026Pagar aluguel todo mês pode parecer dinheiro que "não vai pra lugar nenhum" — mas sair dele exige um planejamento que vai além de só "guardar o que sobrar".
Neste artigo você vai aprender a calcular quanto guardar por mês, onde deixar esse dinheiro enquanto junta, e como decidir entre esperar mais um pouco ou seguir pagando aluguel.
💡 Quer ter mais clareza sobre suas finanças? Experimente o OrçaFácil gratuitamente.
🎯 Passo 1: defina o valor da entrada
O primeiro número que você precisa é: quanto de entrada esse imóvel exige?
Na maioria dos financiamentos, os bancos cobrem entre 70% e 80% do valor do imóvel — o que significa uma entrada de 20% a 30% do valor total, variando conforme o banco e sua análise de crédito.
Se pretende usar o FGTS, ele entra como parte dessa entrada (respeitando as regras de uso), reduzindo o quanto você precisa juntar sozinho.
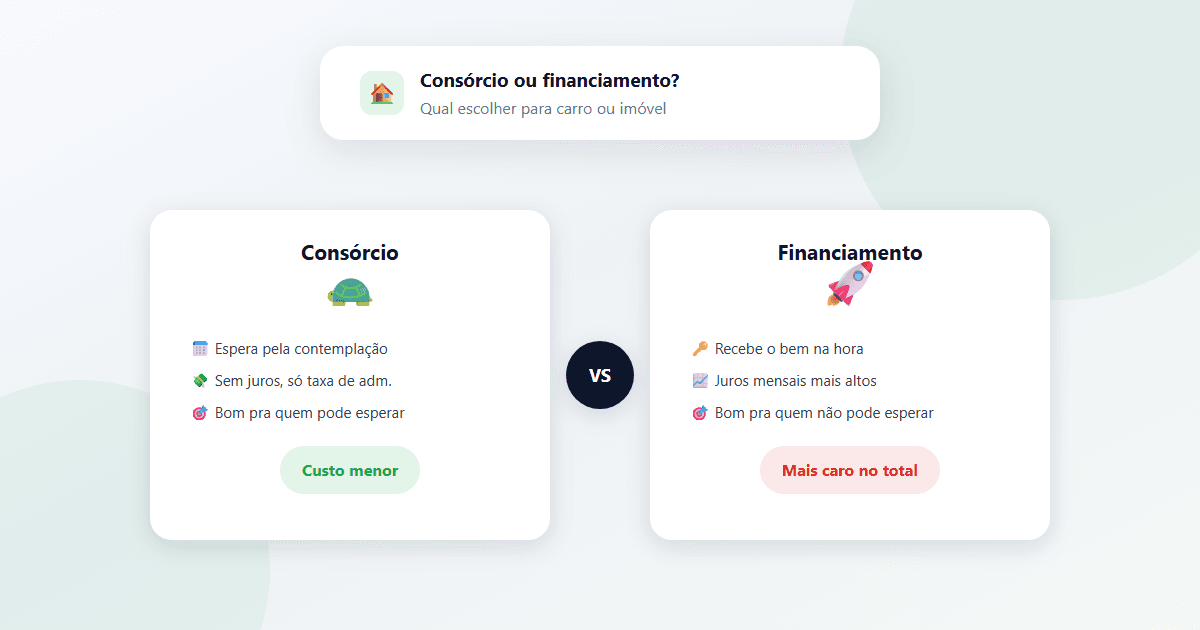
👉 Se está em dúvida entre financiar ou usar consórcio depois de juntar esse valor, veja:
Consórcio ou financiamento: qual vale mais a pena para comprar carro ou imóvel
🧮 Passo 2: calcule quanto guardar por mês
Com o valor da entrada definido, a conta é simples:
Valor da entrada ÷ número de meses que você tem (ou quer levar) = quanto guardar por mês.
Por exemplo, uma entrada de R$ 60.000 em 36 meses significa guardar R$ 1.667 por mês. Se esse valor não cabe no seu orçamento hoje, você tem duas alternativas: estender o prazo ou aumentar a renda disponível para guardar.
👉 Se ainda não sabe quanto sobra do seu orçamento hoje para guardar, comece por aqui:
Como montar um orçamento mensal simples (e que realmente funciona)
🔒 Passo 3: separe esse dinheiro da sua reserva de emergência
Um erro comum é misturar o dinheiro da entrada com a reserva de emergência. São objetivos diferentes:
- a reserva de emergência existe para imprevistos, e precisa estar sempre disponível;
- o dinheiro da entrada tem um objetivo e um prazo definidos, e não deveria ser tocado para outra coisa.
Se você ainda não tem a reserva de emergência formada, ela vem primeiro — antes de começar a acelerar a entrada do imóvel.
👉 Veja como formar essa reserva:
Como criar uma reserva de emergência mesmo ganhando pouco
💰 Passo 4: onde deixar o dinheiro enquanto ele cresce
Como você vai precisar desse valor em um prazo definido (geralmente alguns anos), o ideal é priorizar segurança e liquidez, não o maior rendimento possível:
- Tesouro Selic ou CDBs de liquidez diária são boas opções para esse tipo de objetivo;
- evite renda variável (ações, fundos mais arriscados) para esse dinheiro específico — o risco de precisar resgatar justamente num momento de baixa é real;
- reavalie a aplicação conforme o prazo for encurtando, priorizando liquidez cada vez maior perto da data de uso.
👉 Se está em dúvida entre as opções mais seguras, veja:
CDB, Tesouro Selic ou poupança: qual rende mais?
⚖️ Esperar mais ou continuar no aluguel?
Uma dúvida comum é: vale a pena esticar o prazo para juntar uma entrada maior, ou é melhor comprar mais cedo com uma entrada menor (e parcelas maiores)?
Alguns pontos para pesar nessa decisão:
- uma entrada maior reduz o valor financiado e, consequentemente, o total pago em juros ao longo do financiamento;
- continuar no aluguel por mais tempo tem um custo real, que também precisa entrar na conta — não é "dinheiro parado", é o preço de esperar;
- não existe resposta certa universal: o que importa é comparar o custo de esperar (aluguel pago a mais) com a economia de juros de uma entrada maior, e decidir com base nesses dois números, não no impulso.
📱 Como o OrçaFácil pode ajudar
Com o OrçaFácil você consegue:
- definir uma meta financeira para a entrada e acompanhar o progresso mês a mês;
- manter esse dinheiro separado da sua reserva de emergência no controle do orçamento;
- visualizar quanto sobra do seu orçamento todo mês para guardar com consistência.
👉 Comece gratuitamente:
❓ Perguntas frequentes
Quanto costuma ser necessário de entrada para financiar um imóvel?
Na maioria dos financiamentos, os bancos cobrem entre 70% e 80% do valor do imóvel, o que significa uma entrada de 20% a 30% do valor total, dependendo do banco, da sua análise de crédito e do tipo de imóvel.
Vale a pena usar o FGTS na entrada do imóvel?
Na maioria dos casos sim, desde que você se enquadre nas regras (imóvel residencial, dentro do limite de valor, sem outro financiamento ativo). Usar o FGTS reduz o quanto você precisa juntar por conta própria.
Onde guardar o dinheiro da entrada enquanto ainda não vou usar?
Prefira investimentos de liquidez diária e baixo risco, como Tesouro Selic ou CDBs de liquidez diária, principalmente se pretende usar o valor nos próximos um ou dois anos. Renda variável não é recomendada para esse prazo, pelo risco de perder valor justamente na hora de usar o dinheiro.
📚 Continue aprendendo
👉 Próxima leitura:
Como definir metas financeiras que realmente funcionam
✅ Resumo prático
Para planejar a saída do aluguel:
- defina o valor da entrada (geralmente 20% a 30% do imóvel);
- calcule quanto guardar por mês dividindo pelo prazo que você tem;
- mantenha esse dinheiro separado da reserva de emergência;
- guarde em investimentos de liquidez diária e baixo risco, não em renda variável;
- compare o custo de esperar mais (aluguel pago a mais) com a economia de juros de uma entrada maior antes de decidir.
🎯 Conclusão
Sair do aluguel não depende de sorte — depende de um número claro (quanto precisa) e um prazo definido (até quando), com o dinheiro guardado em um lugar seguro nesse meio tempo. O resto é constância, mês após mês.
Comece a organizar suas finanças hoje
Use o OrçaFácil para controlar seus gastos de forma simples
Começar agora