13º Salário 2026: Como Usar Cada Parcela Sem Desperdiçar
Veja quando cai o 13º salário em 2026, como calcular cada parcela e uma ordem de prioridade prática para usar o dinheiro: dívidas, reserva e gastos de janeiro.
23/09/2026Todo fim de ano se repete o mesmo filme: o 13º cai na conta, parece um dinheiro "extra" e, em poucas semanas, ele evaporou entre presentes, festas e parcelas. Aí chega janeiro, com IPVA, IPTU, material escolar e a conta do cartão, e o dinheiro que deveria ter ajudado já não está mais lá.
Neste guia você vai ver quando o 13º cai em 2026, como cada parcela é calculada e uma ordem de prioridade prática para usar esse dinheiro de forma que ele realmente melhore a sua vida financeira, e não só a sua dezembro.
💡 Quer ter mais clareza sobre suas finanças? Experimente o OrçaFácil gratuitamente.
📅 Quando cai o 13º salário em 2026
A lei prevê duas parcelas, com prazos diferentes:
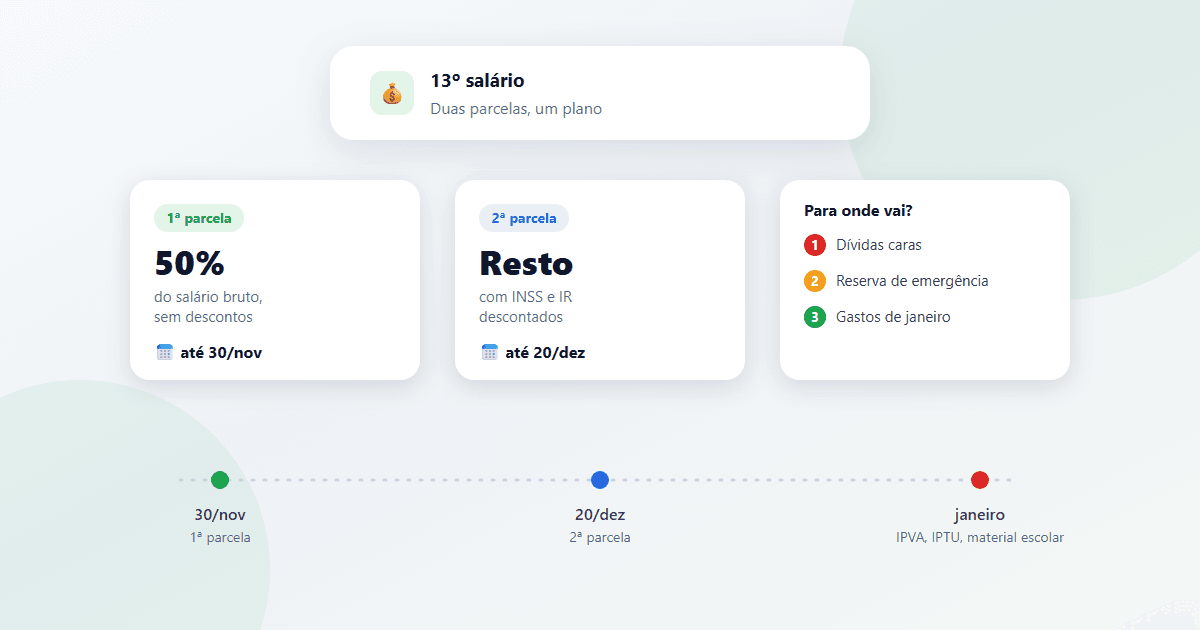
- 1ª parcela: entre fevereiro e 30 de novembro. A maioria das empresas paga no fim de novembro, mas o trabalhador pode pedir para receber junto com as férias, desde que faça o pedido em janeiro;
- 2ª parcela: até 20 de dezembro. Em 2026, essa data cai num domingo, então na prática o pagamento costuma ser antecipado para o último dia útil anterior.
Um detalhe que pega muita gente: em muitas empresas, a 1ª parcela só cai depois da Black Friday (que em 2026 é dia 27 de novembro). Ou seja, quem conta com o 13º para aproveitar as promoções acaba parcelando no cartão um dinheiro que ainda nem recebeu. Vale ler antes:
👉 Black Friday 2026: como planejar as compras e não cair em armadilhas
🧮 Como o 13º é calculado
O 13º equivale, em geral, a um salário por ano trabalhado, incluindo a média de horas extras, comissões e adicionais recebidos ao longo do ano.
- Proporcional: se você não trabalhou o ano inteiro, recebe 1/12 por mês trabalhado, contando como mês completo aquele em que trabalhou pelo menos 15 dias;
- 1ª parcela: corresponde a 50% do salário, sem nenhum desconto;
- 2ª parcela: é o restante do valor, já com os descontos de INSS e Imposto de Renda aplicados sobre o valor total do 13º. Por isso, ela costuma ser menor que a primeira.
Exemplo: quem tem salário de R$ 3.000 e trabalhou o ano todo tem direito a R$ 3.000 de 13º bruto. A 1ª parcela é de R$ 1.500 (sem descontos) e a 2ª é de R$ 1.500 menos o INSS e o IR do valor total. Quem trabalhou só 6 meses receberia 6/12, ou R$ 1.500 no total.
Quem tem direito
Têm direito ao 13º os trabalhadores com carteira assinada, domésticos, avulsos e aposentados e pensionistas do INSS. Autônomos, MEIs e PJs não recebem 13º. Se esse é o seu caso, tem uma seção mais abaixo só para você.
🥇 A ordem de prioridade para usar o 13º
Não existe uma divisão perfeita para todo mundo, mas existe uma ordem de prioridade que funciona para a maioria das pessoas:
1. Dívidas com juros altos vêm primeiro
Se você tem saldo no rotativo do cartão, cheque especial ou outra dívida cara, é ali que o 13º rende mais. Nenhum investimento paga o que o rotativo cobra de juros, então quitar (ou abater bastante) essa dívida é o "investimento" com melhor retorno que você tem à disposição.
👉 Para entender a lógica por trás dessa decisão, veja:
Investir ou quitar dívidas primeiro? Veja o que faz mais sentido
E se a dívida é o rotativo do cartão, este guia mostra como a conta funciona e como sair dela:
Rotativo do cartão de crédito: o que é, quanto custa e como sair
2. Reserva de emergência
Sem dívidas caras, o próximo passo é ter dinheiro guardado para imprevistos. Se a sua reserva ainda não cobre pelo menos alguns meses de despesas essenciais, o 13º é uma ótima chance de dar um salto nela, de uma vez.
👉 Veja como montar essa reserva mesmo ganhando pouco:
Como criar uma reserva de emergência mesmo ganhando pouco
3. As contas previsíveis de janeiro
Janeiro é o mês que mais surpreende, mesmo sendo totalmente previsível: IPVA, IPTU, matrícula e material escolar, seguro do carro. Some quanto você costuma gastar com isso e separe uma parte do 13º só para esse fim, em vez de descobrir a conta quando ela chegar.
4. Metas e investimentos
Com dívidas caras resolvidas, reserva em dia e janeiro protegido, o que sobrar pode ir para um objetivo com prazo definido, como a entrada de um imóvel, uma viagem ou um investimento de longo prazo.
👉 Se você ainda não definiu para onde esse dinheiro vai, comece por aqui:
Como definir metas financeiras que realmente funcionam
E se a ideia é começar a investir, o Tesouro Selic costuma ser um bom ponto de partida:
Tesouro Selic vale a pena para iniciantes?
5. Aproveitar o fim de ano, com um teto
Isso também é objetivo. Definir uma fatia do 13º para presentes, ceia e lazer, com um valor máximo decidido antes, evita que o gasto de fim de ano vire o destino de todo o dinheiro.
📊 Exemplo de divisão (ilustrativo)
Só para dar uma referência, veja como a ordem de prioridade poderia virar percentuais em dois cenários bem diferentes:
| Destino | Com dívidas caras | Sem dívidas caras |
|---|---|---|
| Dívidas com juros altos | 60% | 0% |
| Reserva de emergência | 10% | 30% |
| Contas de janeiro | 20% | 25% |
| Metas e investimentos | 0% | 30% |
| Fim de ano e presentes | 10% | 15% |
São números ilustrativos: o importante é a ordem, não os percentuais exatos. Ajuste de acordo com o tamanho da sua dívida, da sua reserva e das suas contas de janeiro.
⚠️ As armadilhas mais comuns com o 13º
-
Parcelar hoje contando com o 13º: compras parceladas no cartão em outubro e novembro "para pagar com o 13º" acabam comprometendo o dinheiro antes mesmo de ele chegar. É um dos mecanismos que fazem o parcelamento virar um vilão silencioso do orçamento:
Parcelamentos: o vilão silencioso que bagunça sua vida financeira
-
Tratar como dinheiro "extra": o 13º é parte da sua renda anual, não um bônus. Quem o trata como sobra tende a gastá-lo sem critério;
-
Esquecer de janeiro: gastar tudo em dezembro e descobrir em janeiro que não sobrou nada para o IPVA e o material escolar;
-
Não ter um número definido antes de o dinheiro chegar: decidir o destino no momento em que ele entra na conta, com a tentação das promoções, dificilmente termina bem.
🧑💻 Sou autônomo, MEI ou PJ: e o meu 13º?
Se você não tem direito ao 13º, dá para criar o seu próprio: separe 1/12 da sua renda média mensal todo mês, em uma reserva à parte, e retire esse valor em dezembro. Assim você ganha o mesmo respiro de fim de ano, sem depender de a empresa pagar.
👉 O passo a passo para organizar as finanças com renda que varia:
Como organizar as finanças quando sua renda varia todo mês
📱 Como o OrçaFácil pode ajudar
Com o OrçaFácil você consegue se organizar para o 13º antes de ele cair:
- registrar o 13º como receita, criando uma categoria própria (por exemplo, "13º salário") em Configurações → Categorias;
- ver na tela de Planejamento as faturas e os compromissos dos próximos meses, para saber quanto do 13º já está comprometido antes de gastá-lo;
- definir um orçamento por categoria para os gastos de fim de ano, com alerta visual quando você chega perto do limite.
👉 Comece gratuitamente:
❓ Perguntas frequentes
Quando cai o 13º salário em 2026?
A 1ª parcela deve ser paga até 30 de novembro e a 2ª até 20 de dezembro. Como 20/12 cai num domingo em 2026, na prática o pagamento costuma ser antecipado para o último dia útil anterior. Algumas empresas pagam a 1ª parcela antes, junto com as férias, quando o trabalhador pede isso em janeiro.
Quem tem direito ao 13º salário?
Trabalhadores com carteira assinada (CLT), trabalhadores domésticos, trabalhadores avulsos e aposentados e pensionistas do INSS, estes últimos com datas de pagamento definidas pelo governo a cada ano. Autônomos, MEIs e prestadores de serviço como PJ não recebem 13º.
O 13º é proporcional para quem entrou na empresa neste ano?
Sim. O valor é de 1/12 do salário por mês trabalhado, considerando como mês completo aquele em que houve pelo menos 15 dias de trabalho. Quem trabalhou 6 meses no ano, por exemplo, recebe 6/12 do 13º.
Vale a pena usar o 13º para quitar dívidas?
Na maioria dos casos, sim, principalmente quando a dívida tem juros altos, como rotativo do cartão e cheque especial. Nesses casos, os juros que você deixa de pagar costumam ser maiores do que qualquer rendimento que o mesmo dinheiro teria investido.
📚 Continue aprendendo
👉 Próxima leitura:
Como sair das dívidas sem desespero
✅ Resumo prático
Para usar bem o 13º salário:
- saiba as datas: 1ª parcela até 30/11 e 2ª até 20/12;
- lembre que a 2ª parcela vem com descontos de INSS e IR, por isso é menor;
- siga a ordem: dívidas caras, reserva de emergência, contas de janeiro, metas e, por fim, o fim de ano com um teto;
- não parcele hoje contando com um dinheiro que ainda não chegou;
- se você não tem 13º, crie o seu guardando 1/12 da renda por mês.
🎯 Conclusão
O 13º é uma das poucas chances do ano de dar um passo grande de uma vez só, seja quitando uma dívida, formando a reserva ou protegendo janeiro. O que separa quem aproveita de quem vê o dinheiro sumir é simples: decidir o destino antes de ele chegar.
Comece a organizar suas finanças hoje
Use o OrçaFácil para controlar seus gastos de forma simples
Começar agora

