Rotativo do Cartão de Crédito: O Que É, Quanto Custa e Como Sair
Entenda o que é o rotativo do cartão, como você cai nele ao pagar o mínimo, quanto a dívida cresce e o passo a passo para sair dele e não voltar mais.
27/09/2026Poucas dívidas crescem tão rápido quanto a do rotativo do cartão de crédito. E o pior: muita gente entra nela sem perceber, só por ter pago "o mínimo" da fatura para não ficar em atraso.
Neste guia você vai entender o que é o rotativo, quanto ele realmente custa (com um exemplo em números) e o passo a passo para sair dele, sem cair de novo.
💡 Quer ter mais clareza sobre suas finanças? Experimente o OrçaFácil gratuitamente.
🔍 O que é o rotativo e como você cai nele
Todo mês você recebe a fatura do cartão. Se pagar o valor total até o vencimento, não paga juros. Mas se pagar menos do que o total, a parte que ficou sem pagar não desaparece: ela vira dívida no crédito rotativo, com juros e encargos.
Um exemplo simples:
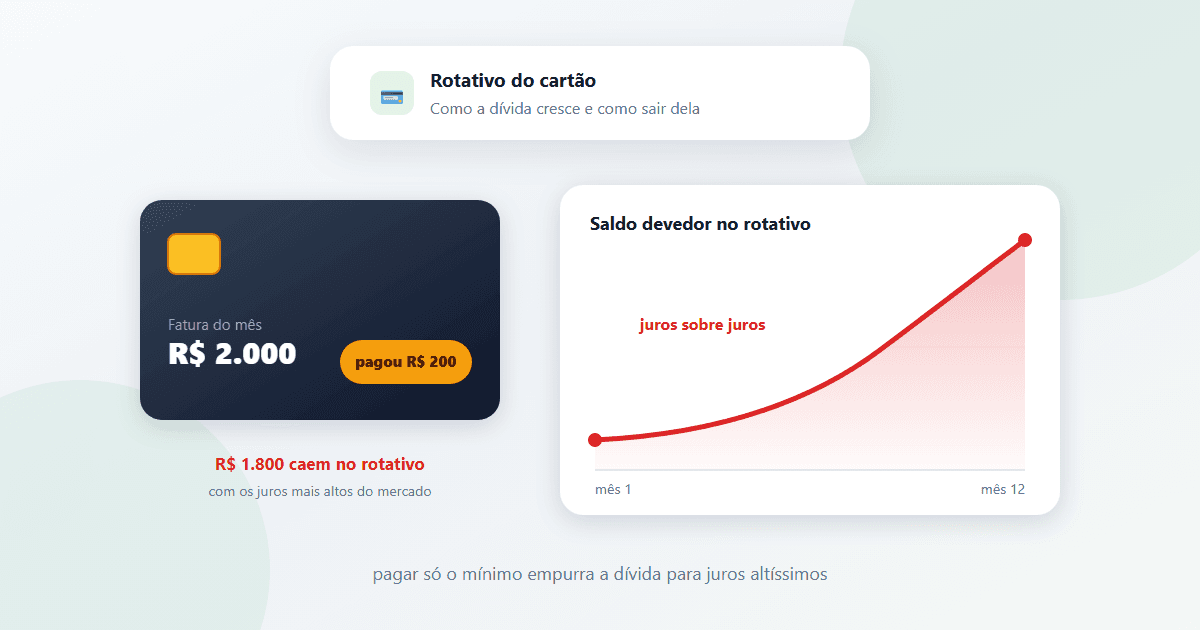
- fatura do mês: R$ 2.000;
- você paga R$ 200;
- os outros R$ 1.800 caem no rotativo.
E isso vale também para quem paga o valor mínimo. O mínimo costuma ficar em torno de 15% da fatura (varia de banco para banco) e serve só para evitar o atraso, mas o restante continua sendo dívida com juros.
E se eu pagar menos que o mínimo?
Nesse caso, além de entrar no rotativo, você entra em atraso, o que significa multa e juros de mora sobre o valor devido. E o atraso pode prejudicar o seu score de crédito.
👉 Para entender essa relação, veja:
Como suas finanças do dia a dia afetam seu score de crédito (e como melhorar)
💸 Quanto custa: a conta que assusta
As taxas do rotativo estão historicamente entre as mais altas do crédito no Brasil, com frequência acima de 10% ao mês, o que equivale a mais de 200% ao ano. A taxa exata varia de banco para banco, e você encontra a do seu cartão na fatura ou no aplicativo.
Para ter noção do efeito dos juros compostos, veja um exemplo ilustrativo, com taxa de 12% ao mês, sobre o saldo de R$ 1.800 do exemplo anterior, sem nenhum pagamento adicional e sem novas compras:
| Tempo | Saldo devedor |
|---|---|
| Início | R$ 1.800 |
| Após 1 mês | R$ 2.016 |
| Após 3 meses | R$ 2.529 |
| Após 6 meses | R$ 3.553 |
Em seis meses, uma dívida de R$ 1.800 quase dobra. É o efeito de "juros sobre juros": cada mês, os juros passam a incidir sobre um saldo já maior.
Na vida real, o rotativo não dura tanto assim, por causa das regras que veremos a seguir. Mas o exemplo mostra por que essa é uma das dívidas mais caras que existem, e por que vale sair dela o quanto antes.
⚖️ O que as regras dizem sobre o rotativo
Nos últimos anos, o rotativo passou a ter limites:
- prazo de um ciclo: pelas regras do Banco Central, o rotativo só pode ser usado até o vencimento da fatura seguinte. Depois, o banco deve oferecer o parcelamento do saldo devedor, normalmente com juros menores;
- teto para os juros: desde 2024, uma lei federal limita o total de juros e encargos cobrados sobre essa dívida a 100% do valor original. Ou seja, a dívida não pode passar do dobro do que você devia inicialmente.
Isso ajuda, mas não torna a dívida barata: pagar o dobro do que você devia continua sendo muito caro. E como as regras podem mudar, confirme as condições atuais no site do Banco Central ou diretamente com o seu banco.
🚪 Como sair do rotativo: passo a passo
1. Pare de acumular dívida nova
Enquanto houver saldo devedor no rotativo, evite novas compras no cartão além do estritamente essencial. Para os gastos do dia a dia, prefira débito, PIX ou dinheiro, para não somar dívida nova a uma dívida que já cresce sozinha.
2. Descubra o valor exato e a taxa
Abra o aplicativo do banco e veja o saldo devedor atual, a taxa de juros e o Custo Efetivo Total (CET). Sem esses números, qualquer negociação é no escuro.
3. Pague o máximo que conseguir, o quanto antes
Cada real pago agora deixa de render juros altíssimos. Se você vai receber o 13º salário, uma restituição ou tem qualquer reserva que não seja a de emergência, este é o melhor destino para esse dinheiro.
👉 Veja como priorizar o 13º:
13º salário 2026: como usar cada parcela sem desperdiçar
E se o dinheiro extra precisa vir de outro lugar:
Como usar uma renda extra para sair das dívidas mais rápido
4. Negocie com o banco
Ligue ou use o aplicativo para pedir o parcelamento da fatura ou uma renegociação da dívida. Pergunte sempre pelo desconto para pagamento à vista e compare o CET de cada proposta, não apenas o valor da parcela.
5. Compare com um crédito mais barato
Em alguns casos, trocar a dívida do rotativo por um empréstimo com juros menores (como o consignado, para quem tem acesso, ou um crédito com garantia) pode reduzir bastante o custo. Mas só vale a pena se a taxa for realmente menor, e se você não voltar a usar o cartão de forma que crie um novo rotativo em cima do empréstimo.
6. Passe a pagar a fatura total todo mês
Depois de zerar o saldo, o objetivo é nunca mais depender do mínimo. Se possível, programe o débito automático da fatura integral, para não esquecer.
7. Refaça o orçamento
O rotativo quase sempre é sintoma de um orçamento que não fecha. Sem ajustar isso, a dívida volta.
👉 Comece por aqui:
Como montar um orçamento mensal simples (e que realmente funciona)
Se a dívida do cartão faz parte de um quadro maior, este guia ajuda a organizar a saída:
Como sair das dívidas sem desespero
🔁 Rotativo x parcelamento da fatura
Uma dúvida comum é qual das duas opções escolher quando não dá para pagar a fatura inteira:
- rotativo: entra automaticamente, sem prazo definido, com a taxa mais alta;
- parcelamento da fatura: você escolhe o número de parcelas, geralmente com taxa menor e valor previsível.
O parcelamento tende a ser mais barato e mais previsível, mas continua sendo dívida com juros. A regra de ouro é a mesma: compare o CET e, sempre que possível, pague parte à vista para reduzir o saldo.
🛡️ Como não voltar ao rotativo
- defina um limite de gastos no cartão que caiba na sua renda, independentemente do limite oferecido pelo banco;
- acompanhe a fatura durante o mês, e não só quando ela fecha;
- cuidado com parcelamentos acumulados, que somam várias faturas futuras;
- atenção redobrada no fim de ano, quando Black Friday, presentes e festas empurram o gasto no cartão para cima.
👉 Um guia para não repetir esse erro:
Black Friday 2026: como planejar as compras e não cair em armadilhas
E para entender os hábitos que levam ao rotativo:
5 erros no cartão de crédito que fazem você perder dinheiro todo mês
📱 Como o OrçaFácil pode ajudar
Com o OrçaFácil você consegue:
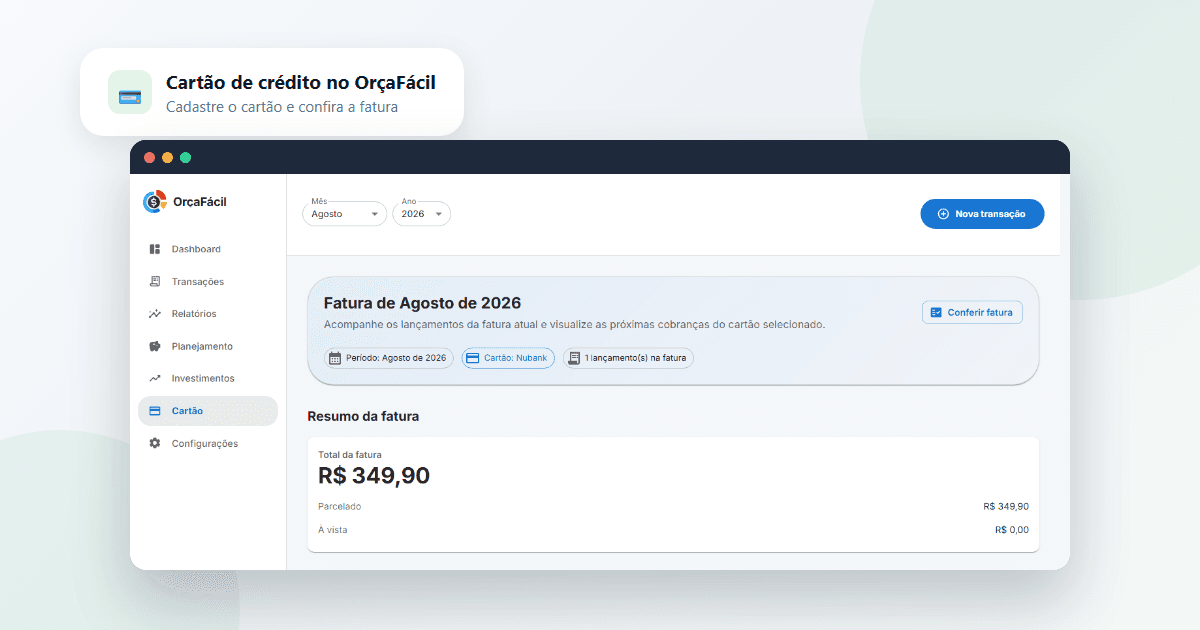
- acompanhar o resumo da fatura e os lançamentos do mês na tela do Cartão, para saber quanto pagar antes do vencimento;
- ver a previsão das próximas faturas, inclusive com as parcelas já lançadas;
- usar a conferência de fatura para bater cada lançamento e evitar cobranças que você não reconhece.
👉 Comece gratuitamente:
❓ Perguntas frequentes
O que é o rotativo do cartão de crédito e quando eu entro nele?
O rotativo é o crédito que o banco concede automaticamente sobre a parte da fatura que você não pagou. Você entra nele sempre que paga menos do que o valor total da fatura, inclusive quando paga apenas o valor mínimo. O valor que ficou em aberto passa a ser cobrado com juros e encargos.
Pagar o valor mínimo da fatura é a mesma coisa que cair no rotativo?
Sim, na prática. Pagar o mínimo evita o atraso, mas o restante da fatura vira dívida no rotativo, com juros altos. Já pagar menos do que o mínimo, além de entrar no rotativo, gera multa e juros de mora por atraso.
Por quanto tempo posso ficar no rotativo?
Pelas regras do Banco Central, o rotativo só pode ser usado por um ciclo, isto é, até o vencimento da fatura seguinte. Depois disso, o banco deve oferecer o parcelamento do saldo devedor, normalmente com juros menores do que os do rotativo. As regras podem mudar, então confirme as condições atuais com o seu banco.
Rotativo ou parcelamento da fatura: qual é melhor?
Em geral, o parcelamento da fatura tem taxa de juros menor e prazo definido, o que torna a dívida mais previsível do que o rotativo. Mas ambos são dívida cara: compare sempre o Custo Efetivo Total (CET) de cada opção e, se possível, pague à vista o que puder para reduzir o saldo.
📚 Continue aprendendo
👉 Próxima leitura:
Como usar cartão de crédito sem se endividar
✅ Resumo prático
Para sair (e ficar longe) do rotativo:
- entenda que pagar o mínimo da fatura joga o restante no rotativo;
- descubra o saldo, a taxa e o CET do seu cartão;
- pare de acumular dívida nova e pague o máximo possível o quanto antes;
- negocie o parcelamento da fatura e compare o CET das opções;
- passe a pagar a fatura integral todo mês e refaça o orçamento.
🎯 Conclusão
O rotativo não é um "empréstimo de emergência": é uma das formas mais caras de crédito que existem. A boa notícia é que ele tem saída, e quanto mais cedo você age, menos ele custa. O primeiro passo é sempre o mesmo: saber exatamente quanto você deve e a que taxa.
Comece a organizar suas finanças hoje
Use o OrçaFácil para controlar seus gastos de forma simples
Começar agora