Contas a Pagar: Como Organizar e Nunca Mais Esquecer um Vencimento
Veja por que atrasamos contas, quanto o atraso custa e um passo a passo em 5 etapas para organizar boletos e vencimentos, com lembretes antes da data.
06/10/2026Aluguel, luz, internet, celular, cartão, escola, plano de saúde. Cada conta vence num dia, chega por um canal diferente e, num mês corrido, uma delas simplesmente passa batido.
O problema quase nunca é falta de dinheiro. É falta de um lugar só onde tudo isso apareça, e de um aviso antes de a conta vencer.
Neste guia você vai ver por que o atraso acontece, quanto ele custa e um passo a passo em 5 etapas para organizar suas contas a pagar sem depender da memória.
💡 Quer ter mais clareza sobre suas finanças? Experimente o OrçaFácil gratuitamente.
🤔 Por que a gente atrasa conta
Quase sempre é uma destas quatro causas:
- Vencimentos espalhados: uma conta no dia 3, outra no dia 12, outra no dia 27, sem nenhuma lógica.
- Contas por canais diferentes: boleto no e-mail, outro no WhatsApp, outro na caixa de correio, outro só no aplicativo.
- Débito automático sem saldo: a conta estava "no automático", o dinheiro não estava na conta, e ninguém avisou.
- Conta que só aparece perto do vencimento: água, luz e cartão mudam de valor todo mês, então não dá para "lembrar o valor".
Repare que nenhuma delas é descuido de caráter. São falhas de sistema, e por isso a solução também é um sistema.
💸 Quanto custa atrasar
Atrasar uma conta quase nunca custa só o valor da conta:
- Multa: em geral de até 2% sobre o valor.
- Juros de mora: costumam ficar em torno de 1% ao mês, contados desde o vencimento.
- Risco de negativação: se o atraso se prolonga, o credor pode registrar a dívida, e o nome negativado derruba o score.
- Corte do serviço: luz, água, internet e telefone podem ser suspensos depois de um prazo.
Os valores exatos variam de conta para conta e aparecem no boleto ou no contrato, então vale conferir. O ponto é que um atraso "pequeno" costuma custar mais do que o lembrete que teria evitado.
👉 Para entender como o atraso pesa no seu histórico:
Como suas finanças do dia a dia afetam seu score de crédito (e como melhorar)
✅ Passo 1: liste todas as contas num lugar só
Antes de organizar, é preciso enxergar tudo. Separe suas contas em quatro grupos:
| Tipo | Exemplos | Como lidar |
|---|---|---|
| Fixas | aluguel, condomínio, escola, plano de saúde | mesmo valor todo mês: dá para automatizar |
| Variáveis | luz, água, gás, internet | o valor muda: precisa de um lembrete todo mês |
| Parceladas | compras no carnê ou no boleto, financiamentos | têm data para acabar: anote quantas parcelas faltam |
| Fatura do cartão | todos os cartões | é a conta com maior valor, e a que mais gera juros se atrasar |
Anote, para cada uma, o valor aproximado e o dia do vencimento. Essa lista é a base de todo o resto.
👉 Se você ainda não sabe quanto gasta com cada coisa, comece por aqui:
Para onde vai meu dinheiro? Descubra em 10 minutos
📆 Passo 2: junte os vencimentos
Com a lista pronta, olhe para as datas. Se elas estão espalhadas pelo mês inteiro, reorganize:
- Muitas empresas e emissores de cartão permitem escolher a data de vencimento entre algumas opções, pelo aplicativo ou pelo atendimento.
- A ideia é concentrar tudo logo depois do dia em que o seu dinheiro entra, em vez de deixar contas vencendo antes do salário.
- O ideal é ficar com dois ou três blocos de vencimento no mês (por exemplo, perto do dia 5 e perto do dia 15), em vez de dez datas soltas.
Não precisa mudar tudo de uma vez. Comece pelas duas ou três contas mais pesadas.
🔁 Passo 3: use débito automático só nas contas fixas (e com saldo)
O débito automático é ótimo para as contas fixas, que têm sempre o mesmo valor, porque tira a decisão da frente. Mas ele tem uma armadilha: se não houver saldo na data, o débito pode não acontecer, e você só descobre quando a cobrança de atraso chega.
Por isso:
- Use no automático as contas fixas e previsíveis.
- Deixe as variáveis (luz, água, cartão) com lembrete e confirmação manual, para conferir o valor antes de pagar.
- Na véspera do vencimento, confira se há saldo na conta de onde o débito vai sair.
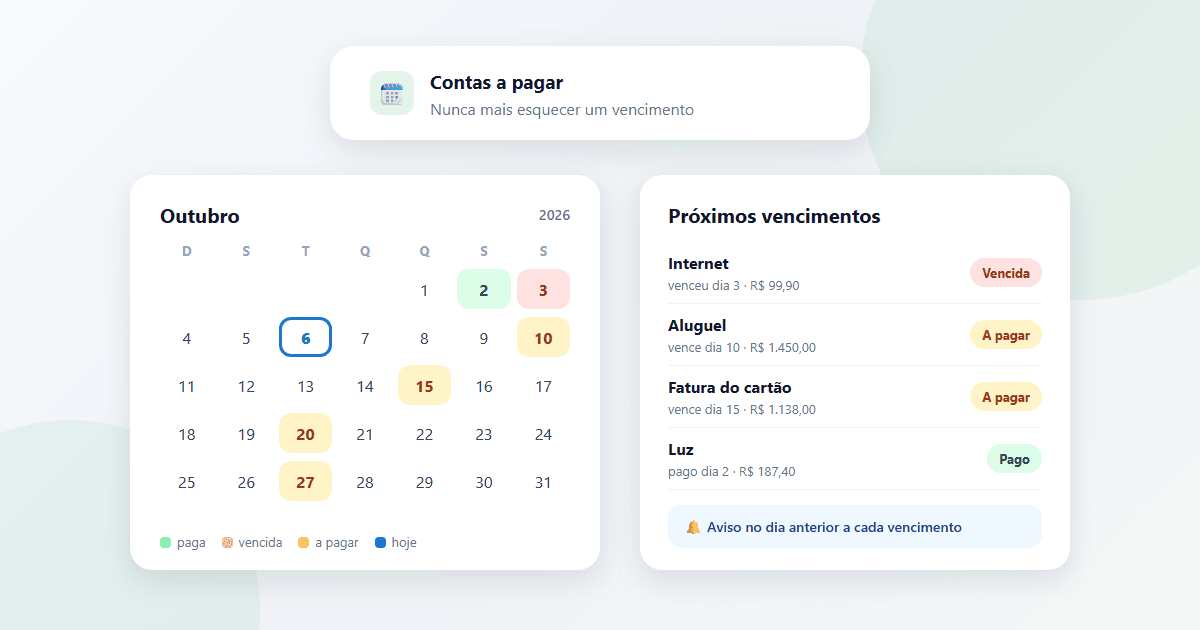
🔔 Passo 4: tenha um aviso antes de cada vencimento
Esse é o passo que mais evita atraso. Um lembrete no dia do vencimento muitas vezes já é tarde (o banco pode estar fora do horário, o dinheiro pode não estar na conta). O ideal é um aviso no dia anterior, quando ainda dá tempo de agir.
Você pode usar o calendário do celular, um alarme recorrente ou um aplicativo que reúna as contas e avise por você. O que importa é que o aviso:
- Chegue antes do vencimento, não depois.
- Seja automático, sem depender de você lembrar de criar o lembrete todo mês.
- Mostre o valor e a conta, para você já saber o que fazer.
🧘 Passo 5: reserve 10 minutos por semana para revisar
Mesmo com avisos, um ritual curto evita surpresa. Escolha um dia fixo da semana (segunda-feira, por exemplo) e responda a três perguntas:
- Quais contas vencem nos próximos 7 dias?
- Há alguma vencida que ficou para trás?
- O saldo cobre o que vai vencer?
Dez minutos por semana substituem a ansiedade de "será que esqueci alguma coisa?" por uma resposta objetiva.
🆘 E se eu já atrasei?
Atrasou? Não precisa se culpar, precisa agir rápido, porque os juros correm todo dia:
- Pague primeiro as contas com maior risco: as que cortam serviço essencial (luz, água) e as que cobram juros mais altos.
- Peça o boleto atualizado direto com quem emitiu a conta, em vez de pagar o valor antigo.
- Se foi a fatura do cartão, não deixe virar bola de neve: veja como funciona e como sair do rotativo.
- Se o problema é falta de dinheiro (e não de organização), o caminho é reorganizar o orçamento e, se preciso, negociar.
👉 Para cada situação:
Rotativo do cartão de crédito: o que é, quanto custa e como sair
Como sair das dívidas sem desespero
📱 Como o OrçaFácil pode ajudar
O OrçaFácil tem um recurso pensado exatamente para esse problema. Como funciona:
- Marque como "Conta a pagar": ao lançar uma despesa fora do cartão, ligue o switch "Conta a pagar". Ela fica pendente até você confirmar o pagamento e entra nos avisos de vencimento. Se for uma conta fixa, combine com "Repetir mensalmente" para ela aparecer todo mês sozinha.
- Veja tudo no Dashboard: o card "Contas a pagar" mostra o que está vencido e o que vence nos próximos 7 dias, incluindo as faturas dos cartões, cada uma com um botão para pagar. Na lista de transações, cada conta aparece como "A pagar", "Vencida" ou "Pago", com a opção de "Marcar como pago" ou "Desfazer pagamento".
- Ative as notificações: em Configurações → Preferências, ligue "Notificações de vencimento neste aparelho" para receber um aviso no celular sobre as contas que vencem hoje ou amanhã e as que venceram ontem (no iPhone, instale o app na tela inicial antes). Há um botão para enviar uma notificação de teste.
- Receba o resumo da semana: na mesma tela, o switch "Resumo semanal de contas a pagar por e-mail" manda, toda segunda-feira, as contas e faturas que vencem na semana e as que estão vencidas. Ele só chega quando há alguma, e vem desligado por padrão.
Contas pendentes entram na previsão do fim do mês, mas só saem do saldo de hoje quando você confirma o pagamento, então o saldo mostrado é o que realmente está na conta.
👉 Comece gratuitamente:
❓ Perguntas frequentes
Qual a melhor forma de não esquecer de pagar as contas?
Juntar todas as contas num só lugar e receber um aviso antes do vencimento, em vez de confiar na memória. Funciona melhor quando você combina uma lista única das contas, lembretes de um dia antes e uma revisão semanal curta, de uns 10 minutos.
O que acontece se eu atrasar uma conta?
Em geral, você paga multa e juros de mora sobre o valor. A multa costuma ser de até 2% e os juros de mora costumam ser de cerca de 1% ao mês, mas os valores exatos variam e vêm no boleto ou no contrato. Atrasos longos também aumentam o risco de negativação, o que derruba o score de crédito.
Débito automático resolve o problema de esquecer contas?
Ajuda nas contas fixas, mas não resolve sozinho: se não houver saldo na data, o débito pode não acontecer e a conta vira atraso sem você perceber. Use o débito automático junto com um lembrete e confira o saldo antes do vencimento.
Posso mudar a data de vencimento das minhas contas?
Muitas empresas e emissores de cartão permitem escolher entre algumas datas de vencimento, normalmente pelo aplicativo ou pelo atendimento. Vale perguntar: alinhar os vencimentos com o dia em que o salário cai facilita muito o controle.
📚 Continue aprendendo
👉 Próxima leitura:
Como montar um orçamento mensal simples (e que realmente funciona)
✅ Resumo prático
Para nunca mais esquecer um vencimento:
- Liste todas as contas num lugar só: fixas, variáveis, parceladas e faturas do cartão.
- Junte os vencimentos em dois ou três blocos, logo depois do dia em que o dinheiro entra.
- Use débito automático só nas contas fixas, e confira o saldo na véspera.
- Tenha um aviso automático no dia anterior ao vencimento.
- Reserve 10 minutos por semana para revisar o que vence e o que está vencido.
🎯 Conclusão
Atrasar conta raramente é um problema de dinheiro. Quase sempre é um problema de sistema: vencimentos soltos, avisos que chegam tarde e nenhum lugar onde tudo apareça junto.
Resolvendo isso, você para de pagar multa e juros à toa, protege o seu score e ganha de volta uma coisa que vale mais: a tranquilidade de saber que nada vai passar batido.
Comece a organizar suas finanças hoje
Use o OrçaFácil para controlar seus gastos de forma simples
Começar agora