Revisão Financeira de Fim de Ano: O Que Ajustar Antes de Dezembro
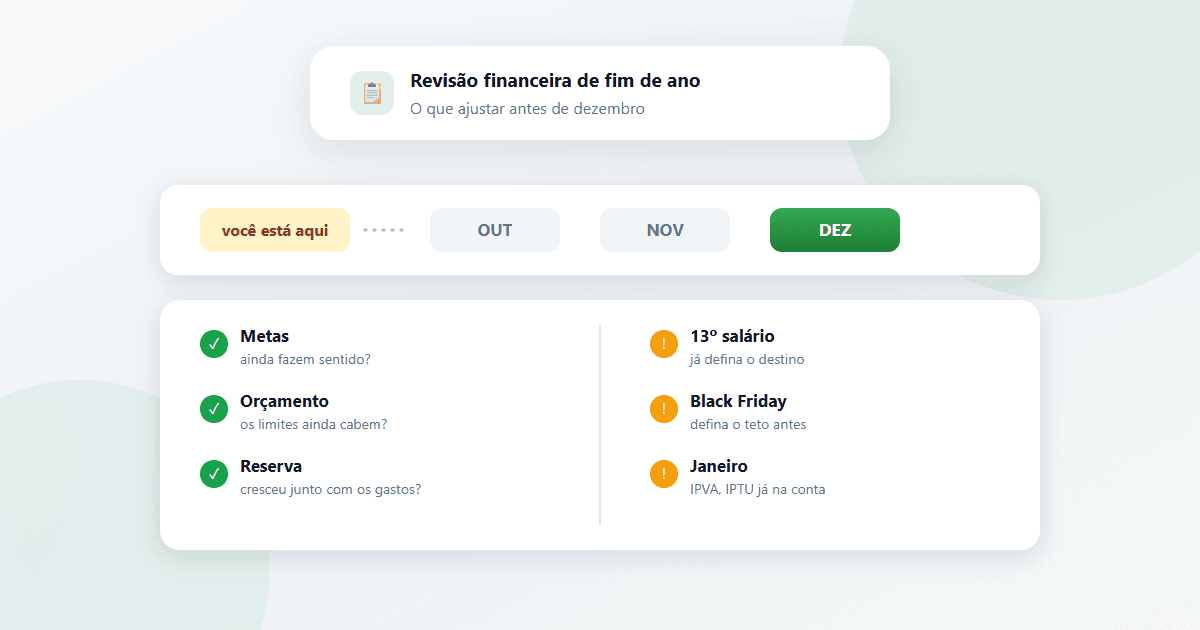
Um checkpoint prático para outubro: revise suas metas, confira se o orçamento por categoria ainda cabe, veja se a reserva de emergência acompanhou os gastos e se prepare para o 13º e a Black Friday.
30/09/2026Faltam três meses para o fim do ano. É tempo suficiente para corrigir o que saiu do rumo, mas curto o bastante para que valha a pena parar agora e não esperar dezembro chegar com a correria de sempre.
Este é um checkpoint de 30 a 60 minutos: cinco pontos para revisar antes que o 13º salário, a Black Friday e as contas de janeiro cheguem todos ao mesmo tempo.
💡 Quer ter mais clareza sobre suas finanças? Experimente o OrçaFácil gratuitamente.
🎯 1. Suas metas ainda fazem sentido?
Metas definidas em janeiro ou fevereiro nem sempre continuam realistas nove ou dez meses depois. Pergunte, para cada meta ativa:
- o prazo ainda é alcançável, no ritmo atual de contribuições?
- o valor ainda reflete o que você precisa (o preço de um imóvel ou de uma viagem pode ter mudado)?
- essa meta ainda é uma prioridade, ou sua prioridade mudou ao longo do ano?
Uma meta atrasada não é uma meta fracassada — é só um sinal de que o plano original precisa de ajuste, seja no prazo, seja no valor mensal guardado.
👉 Se está começando uma meta agora, veja como definir uma que realmente funcione:
Como definir metas financeiras que realmente funcionam
E se alguma meta andou emperrada o ano inteiro, vale identificar o motivo:
5 erros que fazem você abandonar suas metas financeiras
🗂️ 2. Seu orçamento por categoria ainda cabe na sua vida real?
Categorias que pareciam bem dimensionadas em janeiro podem estar sistematicamente estourando (ou sobrando) em setembro. Revise:
- alguma categoria estoura todo mês? Se sim, o limite provavelmente está abaixo da realidade, não é falta de controle;
- alguma categoria sobra todo mês? Esse espaço pode estar escondendo dinheiro que poderia ir para uma meta ou para a reserva;
- sua renda mudou ao longo do ano? Os limites de cada categoria deveriam ter mudado junto.
👉 Veja como ajustar (ou montar do zero) esse orçamento:
Como saber se você está gastando demais em cada categoria (antes que seja tarde)
🛟 3. Sua reserva de emergência cresceu junto com seus gastos?
A reserva de emergência costuma ser calculada como alguns meses de despesas essenciais. O problema é que, se suas despesas aumentaram ao longo do ano (reajuste do aluguel, contas fixas mais caras), o valor da reserva pode ter ficado desatualizado, mesmo que o saldo nela não tenha diminuído.
Refaça a conta rápida: quanto você gasta hoje por mês com o essencial, multiplicado pelo número de meses que sua reserva deveria cobrir. Compare com o que você realmente tem guardado.
👉 Se a reserva ainda não existe ou precisa de reforço, veja como formá-la:
Como criar uma reserva de emergência mesmo ganhando pouco
💰 4. Você já tem um plano para o 13º e a Black Friday?
Novembro e dezembro concentram dois dos maiores movimentos financeiros do ano, e os dois chegam ao mesmo tempo: a 1ª parcela do 13º costuma cair perto da Black Friday, e a tentação de gastar um dinheiro que ainda nem chegou é grande.
Decidir agora, com calma, evita decidir depois, no impulso:
👉 13º salário 2026: como usar cada parcela sem desperdiçar
👉 Black Friday 2026: como planejar as compras e não cair em armadilhas
📅 5. Janeiro já está na sua conta?
IPVA, IPTU, matrícula escolar, material escolar: janeiro é o mês mais prévisível do ano em termos de gasto, e também um dos que mais pega as pessoas de surpresa, porque o dinheiro do fim de ano já foi todo usado em dezembro.
Se você sabe (ainda que aproximadamente) quanto essas contas costumam somar, separar uma fatia do 13º ou reservar um valor nos próximos meses evita começar o ano no aperto.
✅ Checklist rápido
Antes de fechar este artigo, confira:
- revisei minhas metas ativas (prazo, valor, prioridade);
- chequei se algum orçamento por categoria está sistematicamente estourando ou sobrando;
- recalculei se minha reserva de emergência ainda cobre o número de meses que eu preciso;
- já decidi a prioridade para o 13º e defini um teto para a Black Friday;
- separei (ou já sei quanto separar) para as contas de janeiro.
Cinco pontos marcados, revisão feita. O que não puder ser resolvido hoje, pelo menos já está identificado — e isso já é metade do caminho.
📱 Como o OrçaFácil pode ajudar
Com o OrçaFácil você consegue fazer essa revisão em um só lugar:
- acompanhar o progresso de cada meta e ajustar valor ou prazo quando necessário;
- ver o orçamento por categoria com alerta visual para quem está perto (ou já passou) do limite;
- visualizar na tela de Planejamento os próximos meses, incluindo faturas e compromissos já lançados.
👉 Comece gratuitamente:
❓ Perguntas frequentes
Por que fazer essa revisão em outubro e não só em dezembro?
Porque outubro ainda dá tempo de agir: ajustar uma meta, aumentar um orçamento apertado ou reforçar a reserva antes que o 13º e a Black Friday cheguem. Em dezembro, a correria do fim de ano deixa pouco espaço para qualquer mudança.
O que fazer se eu perceber que uma meta ficou pra trás?
Reavalie o prazo ou o valor mensal necessário para alcançá-la, em vez de simplesmente abandoná-la. Uma meta atrasada não é uma meta fracassada — é só um sinal de que o plano original precisa de ajuste.
Minha reserva de emergência precisa crescer todo ano?
Na maioria dos casos, sim. Se as suas despesas essenciais aumentaram ao longo do ano (aluguel, mercado, contas fixas), o valor da reserva calculado no início do ano pode já não cobrir os meses que ela deveria cobrir hoje.
Quanto tempo leva para fazer essa revisão financeira?
Entre 30 minutos e uma hora, se você já usa algum controle financeiro. O tempo maior costuma ir para reunir as informações, não para as decisões em si — por isso vale ter os dados organizados em um só lugar.
📚 Continue aprendendo
👉 Próxima leitura:
Como fazer um planejamento financeiro familiar sem complicação
✅ Resumo prático
Antes de dezembro chegar, revise:
- suas metas: prazo, valor e prioridade ainda fazem sentido?
- seu orçamento por categoria: alguma categoria estourando ou sobrando todo mês?
- sua reserva de emergência: ainda cobre o número de meses que você precisa?
- seu plano para o 13º e um teto definido para a Black Friday;
- uma estimativa das contas previsíveis de janeiro.
🎯 Conclusão
Fechar o ano bem financeiramente não depende de sorte nem de um mês perfeito — depende de olhar para o quadro geral antes que a correria de dezembro tire a chance de ajustar qualquer coisa. Trinta minutos agora valem mais do que qualquer arrependimento em janeiro.
Monte sua reserva de emergência
Crie a meta no OrçaFácil e acompanhe mês a mês quanto falta pra chegar lá.
Criar minha reserva

